
 958 050 207
Material Divulgativo de Sistema Tributario Español
MATERIAL DIVULGATIVO DE Sistema Tributario Español
Liquidación y contabilización del IVA
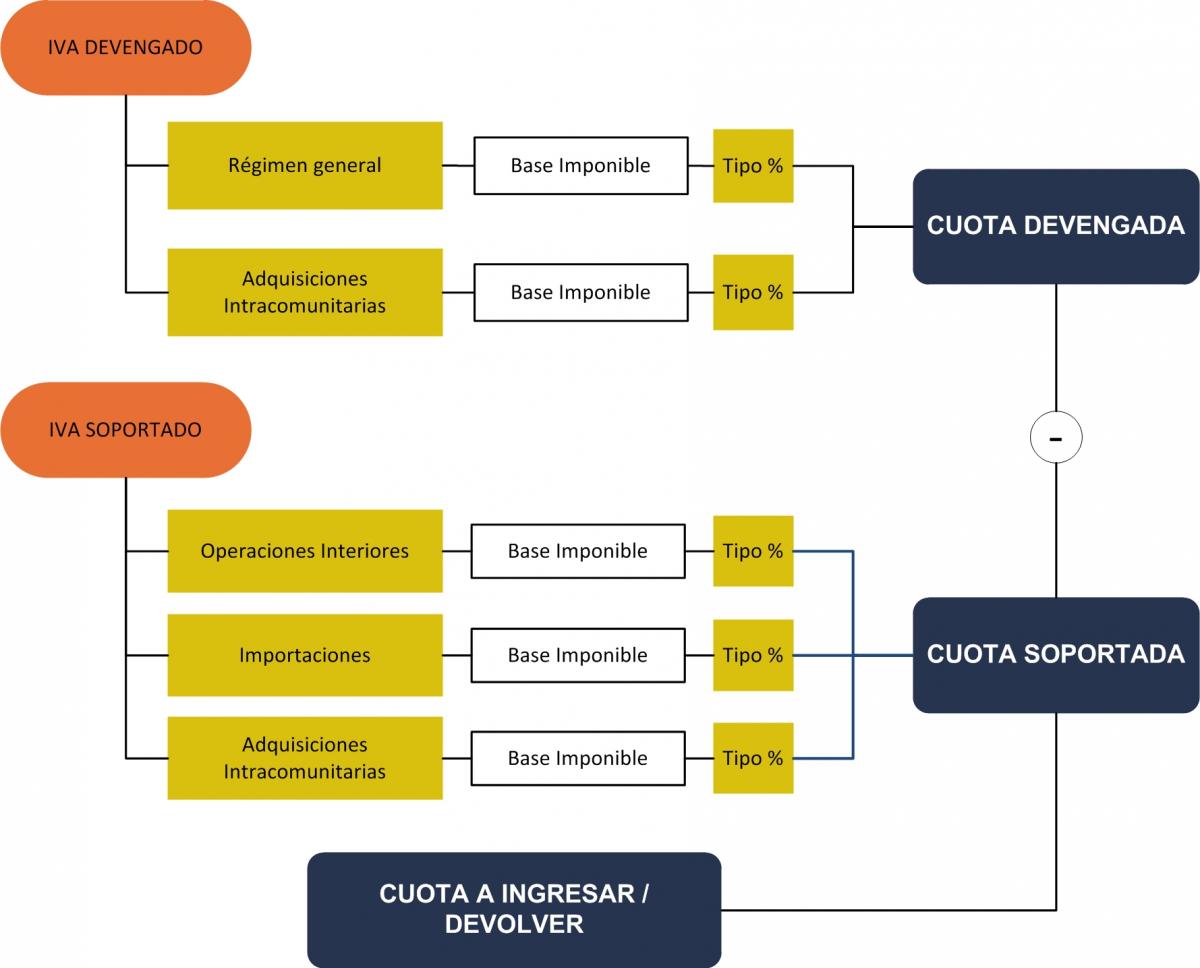
Para liquidar el impuesto se determinará su resultado por la diferencia entre la cuota de IVA devengada o repercutida y la cuota soportada. Si el resultado es positivo debe ingresarse en el Tesoro. Si es negativo, con carácter general, se compensa en las autoliquidaciones siguientes. Sólo si al final del ejercicio, en la última declaración presentada, el resultado es negativo, se puede optar por solicitar la devolución o bien compensar el saldo negativo en las liquidaciones siguientes, con el límite de cuatro años.
Materiales Sistema Tributario Español
- IRPF: Hecho imponible
- Rendimientos del trabajo a efectos fiscales
- Rendimientos íntegros del capital inmobiliario
- Rendimientos íntegros del capital mobiliario
- Rendimientos íntegros de actividades económicas
- Estimación Directa y Simplificada de Rendimientos de Actividades Económicas
- Estimación Objetiva de Rendimientos de Actividades Económicas
- Ganancias y pérdidas patrimoniales: delimitación del concepto
- Base imponible Impuesto Sociedades
- Correcciones de Valor: Amortizaciones
- Correciones de valor: Pérdida por deterioro de valor de los elementos patrimoniales
- Provisiones Impuesto Sociedades
- Ingresos computables y gastos deducibles
- Transmisiones Patrimoniales y Operaciones Societarias
- Exención para evitar la doble imposición de dividendos y rentas obtenidas en el extranjero
- Imputación temporal. Inscripción contable de ingresos y gastos
- Operaciones vinculadas: Gastos de servicios
- El valor de mercado como norma de valoración
- Compensación de Bases Negativas de períodos impositivos anteriores
- País Vasco. Impuesto sobre Sucesiones y Donaciones
- Impuesto sobre Sucesiones y Donaciones (ISD), Sucesiones: País Vasco, Álava
- Impuesto sobre Sucesiones y Donaciones (ISD), Donaciones: País Vasco, Álava
- Impuesto sobre Sucesiones y Donaciones (ISD), Sucesiones: País Vasco, Guipúzcoa
- Impuesto sobre Sucesiones y Donaciones (ISD), Donaciones: País Vasco, Guipúzcoa
- Impuesto sobre Sucesiones y Donaciones (ISD), Sucesiones: País Vasco, Vizcaya
- Impuesto sobre Sucesiones y Donaciones (ISD), Donaciones: País Vasco, Vizcaya
- Impuesto sobre Transimisiones Patrimoniales y Actos Jurídicos Documentados (TPO y AJD): País Vasco
- Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados (TPO): Guipúzcoa
- Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados (TPO): Álava
- Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados (TPO): Vizcaya
- Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados (AJD): País Vasco, Guipúzcoa
- Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados (AJD): Álava
- Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados (AJD): Vizcaya
- Aspectos Generales de los Procedimientos Tributarios
- Aplicación de los tributos
- Aplicación e interpretación de las normas
- Procedimientos Tributarios y Régimen Sancionador: Normativa
- Estructura de la Agencia Tributaria
- Relación Jurídico-Tributaria
- Obligaciones Formales
- Representación
- Notificaciones y Domicilio Fiscal
- Fases: Procedimiento Administrativo Común
- Plazos de Resolución y efectos de la falta de resolución expresa
La letra pequeña cambia. Te avisamos antes.