
 958 050 207
Material Divulgativo de Sistema Tributario Español
Transmisiones Patrimoniales Onerosas
Artículos 7 a 18 de la Ley del impuesto sobre transmisiones patrimoniales y actos jurídicos documentados.
Hecho imponible
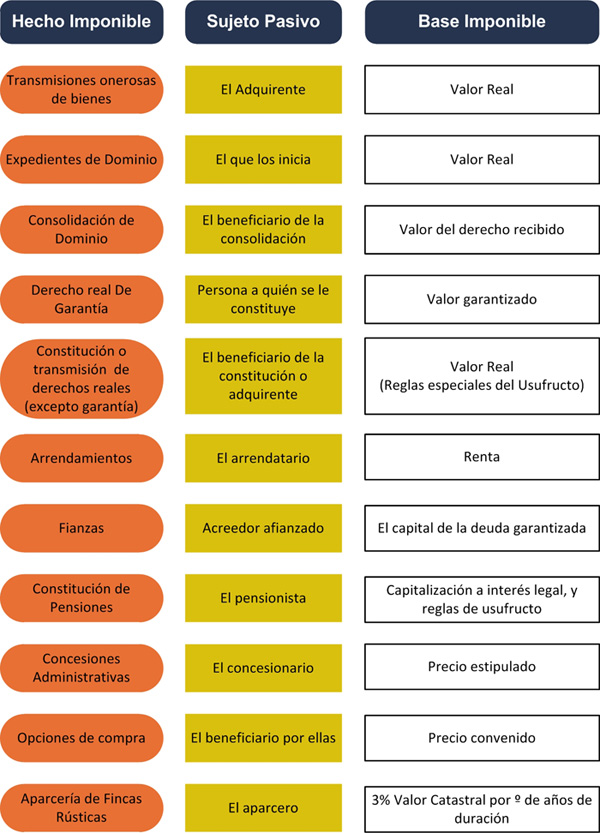
Son transmisiones patrimoniales sujetas:
- Las transmisiones onerosas por actos inter vivos de toda clase de bienes y derechos que integren el patrimonio de las personas físicas o jurídicas.
- La constitución de derechos reales, préstamos, fianzas, arrendamientos, pensiones y concesiones administrativas, salvo cuando estas últimas tengan por objeto la cesión del derecho a utilizar infraestructuras ferroviarias o inmuebles o instalaciones en puertos y en aeropuertos.
Sujeto pasivo
Estará obligado al pago del Impuesto a título de contribuyente, y cualesquiera que sean las estipulaciones establecidas por las partes en contrario:
- En las transmisiones de bienes y derechos de toda clase, el que los adquiere.
- En los expedientes de dominio, las actas de notoriedad, las actas complementarias de documentos públicos y las certificaciones a que se refiere el artículo 206 de la Ley Hipotecaria, la persona que los promueva, y en los reconocimientos de dominio hechos a favor de persona determinada , ésta última.
- En la constitución de derechos reales, aquél a cuyo favor se realice este acto .
- En la constitución de préstamos de cualquier naturaleza, el prestatario .
- En la constitución de fianzas, el acreedor afianzad o.
- En la constitución de arrendamientos, el arrendatario.
- En la constitución de pensiones, el pensionista.
- En la concesión administrativa, el concesionario; en los actos y contratos administrativos equiparados a la concesión, el beneficiario.
Responsables subsidiarios
Serán subsidiariamente responsables del pago del impuesto:
- En la constitución de préstamos, el prestamista si percibiera total o parcialmente los intereses o el capital o la cosa prestada, sin haber exigido al prestatario justificación de haber satisfecho este impuesto.
- En la constitución de arrendamientos, el arrendador, si hubiera percibido el primer plazo de renta sin exigir al arrendatario igual justificación.
Base imponible
La base imponible está constituida por el valor real del bien transmitido o del derecho que se constituya o ceda. Únicamente serán deducibles las cargas que disminuyan el valor real de los bienes, pero no las deudas aunque estén garantizadas con prenda o hipoteca.
Cuota tributaria
La cuota tributaria se obtendrá aplicando sobre la base liquidable los siguientes tipos:
- Si se trata de la transmisión de bienes muebles o inmuebles, así como la constitución y cesión de derechos reales que recaigan sobre los mismos, excepto los derechos reales de garantía, con el tipo que, conforme a lo previsto en la Ley 21/2001, de 27 de diciembre, por la que se regulan las medidas fiscales y administrativas del nuevo sistema de financiación de las Comunidades Autónomas de régimen común y Ciudades con Estatuto de Autonomía, haya sido aprobado por la Comunidad Autónoma.
Si la Comunidad Autónoma no hubiese aprobado el tipo a que se refiere el párrafo anterior, se aplicará el 6 por 100 a la transmisión de inmuebles, así como la constitución y cesión de derechos reales sobre los mismos, excepto los derechos reales de garantía, y el 4 por 100, si se trata de la transmisión de bienes muebles y semovientes, así como la constitución y cesión de derechos reales sobre los mismos, excepto los derechos reales de garantía. Este último tipo se aplicará igualmente a cualquier otro acto sujeto no comprendido en las demás letras de este apartado.
- El 1 por 100, si se trata de la constitución de derechos reales de garantía, pensiones, fianzas o préstamos, incluso los representados por obligaciones, así como la cesión de créditos de cualquier naturaleza.
- IRPF: Hecho imponible
- Rendimientos del trabajo a efectos fiscales
- Rendimientos íntegros del capital inmobiliario
- Rendimientos íntegros del capital mobiliario
- Rendimientos íntegros de actividades económicas
- Estimación Directa y Simplificada de Rendimientos de Actividades Económicas
- Estimación Objetiva de Rendimientos de Actividades Económicas
- Ganancias y pérdidas patrimoniales: delimitación del concepto
- Base imponible Impuesto Sociedades
- Correcciones de Valor: Amortizaciones
- Correciones de valor: Pérdida por deterioro de valor de los elementos patrimoniales
- Provisiones Impuesto Sociedades
- Ingresos computables y gastos deducibles
- Transmisiones Patrimoniales y Operaciones Societarias
- Exención para evitar la doble imposición de dividendos y rentas obtenidas en el extranjero
- Imputación temporal. Inscripción contable de ingresos y gastos
- Operaciones vinculadas: Gastos de servicios
- El valor de mercado como norma de valoración
- Compensación de Bases Negativas de períodos impositivos anteriores
- País Vasco. Impuesto sobre Sucesiones y Donaciones
- Impuesto sobre Sucesiones y Donaciones (ISD), Sucesiones: País Vasco, Álava
- Impuesto sobre Sucesiones y Donaciones (ISD), Donaciones: País Vasco, Álava
- Impuesto sobre Sucesiones y Donaciones (ISD), Sucesiones: País Vasco, Guipúzcoa
- Impuesto sobre Sucesiones y Donaciones (ISD), Donaciones: País Vasco, Guipúzcoa
- Impuesto sobre Sucesiones y Donaciones (ISD), Sucesiones: País Vasco, Vizcaya
- Impuesto sobre Sucesiones y Donaciones (ISD), Donaciones: País Vasco, Vizcaya
- Impuesto sobre Transimisiones Patrimoniales y Actos Jurídicos Documentados (TPO y AJD): País Vasco
- Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados (TPO): Guipúzcoa
- Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados (TPO): Álava
- Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados (TPO): Vizcaya
- Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados (AJD): País Vasco, Guipúzcoa
- Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados (AJD): Álava
- Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados (AJD): Vizcaya
- Aspectos Generales de los Procedimientos Tributarios
- Aplicación de los tributos
- Aplicación e interpretación de las normas
- Procedimientos Tributarios y Régimen Sancionador: Normativa
- Estructura de la Agencia Tributaria
- Relación Jurídico-Tributaria
- Obligaciones Formales
- Representación
- Notificaciones y Domicilio Fiscal
- Fases: Procedimiento Administrativo Común
- Plazos de Resolución y efectos de la falta de resolución expresa