
 958 050 207
Material Divulgativo de Sistema Tributario Español
MATERIAL DIVULGATIVO DE Sistema Tributario Español
Relación Jurídico-Tributaria
La relación jurídico-tributaria es el conjunto de obligaciones y deberes, derechos y potestades originados por la aplicación de los tributos originadas por la aplicación de los tributos.
Sujetos
Dentro de esta relación intervienen dos sujetos, el activo, y el pasivo:
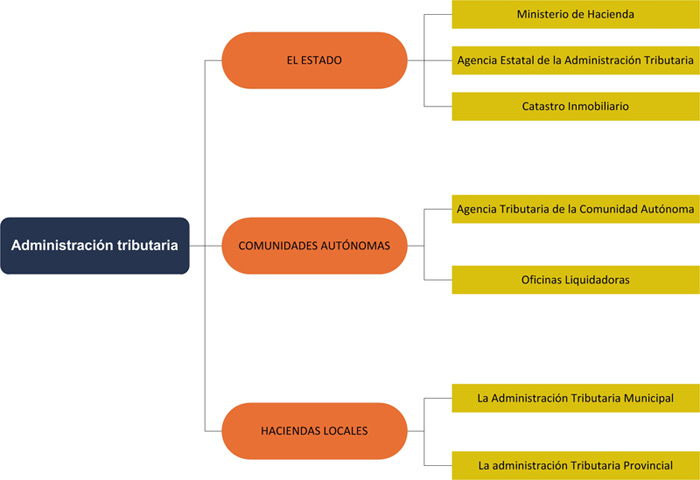
Elementos componentes del Sujeto Activo:
El sujeto activo de esta relación es La Administración Tributaria compuesta por:
Por otro lado los sujetos pasivos de esta relación son los obligados tributarios, que a estos efectos, según el artículos 35 y consecutivos de la Ley General Tributaria, son:
- Los contribuyentes.
- Los sustitutos del contribuyente.
- Los obligados realizar pagos fraccionados.
- Los obligados a practicar ingresos a cuenta.
- Los obligados a soportar los ingresos a cuenta.
- Los retenedores
- Los obligados a soportar la retención
- Los obligaos a repercutir.
- Los obligados a soportar repercusión.
- Los sucesores.
- Los responsables.
- Los beneficiarios de exenciones, devoluciones o bonificaciones cuando no sean sujetos pasivos.
- Obligados formales
- Entes carentes de personalidad jurídica en las condiciones previstas.
- Aspectos Generales de los Procedimientos Tributarios
- Aplicación de los tributos
- Aplicación e interpretación de las normas
- Procedimientos Tributarios y Régimen Sancionador: Normativa
- Estructura de la Agencia Tributaria
- Relación Jurídico-Tributaria
- Obligaciones Formales
- Representación
- Notificaciones y Domicilio Fiscal
- Fases: Procedimiento Administrativo Común
- Plazos de Resolución y efectos de la falta de resolución expresa
Materiales Sistema Tributario Español
- IRPF: Hecho imponible
- Rendimientos del trabajo a efectos fiscales
- Rendimientos íntegros del capital inmobiliario
- Rendimientos íntegros del capital mobiliario
- Rendimientos íntegros de actividades económicas
- Estimación Directa y Simplificada de Rendimientos de Actividades Económicas
- Estimación Objetiva de Rendimientos de Actividades Económicas
- Ganancias y pérdidas patrimoniales: delimitación del concepto
- Base imponible Impuesto Sociedades
- Correcciones de Valor: Amortizaciones
- Correciones de valor: Pérdida por deterioro de valor de los elementos patrimoniales
- Provisiones Impuesto Sociedades
- Ingresos computables y gastos deducibles
- Transmisiones Patrimoniales y Operaciones Societarias
- Exención para evitar la doble imposición de dividendos y rentas obtenidas en el extranjero
- Imputación temporal. Inscripción contable de ingresos y gastos
- Operaciones vinculadas: Gastos de servicios
- El valor de mercado como norma de valoración
- Compensación de Bases Negativas de períodos impositivos anteriores
- País Vasco. Impuesto sobre Sucesiones y Donaciones
- Impuesto sobre Sucesiones y Donaciones (ISD), Sucesiones: País Vasco, Álava
- Impuesto sobre Sucesiones y Donaciones (ISD), Donaciones: País Vasco, Álava
- Impuesto sobre Sucesiones y Donaciones (ISD), Sucesiones: País Vasco, Guipúzcoa
- Impuesto sobre Sucesiones y Donaciones (ISD), Donaciones: País Vasco, Guipúzcoa
- Impuesto sobre Sucesiones y Donaciones (ISD), Sucesiones: País Vasco, Vizcaya
- Impuesto sobre Sucesiones y Donaciones (ISD), Donaciones: País Vasco, Vizcaya
- Impuesto sobre Transimisiones Patrimoniales y Actos Jurídicos Documentados (TPO y AJD): País Vasco
- Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados (TPO): Guipúzcoa
- Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados (TPO): Álava
- Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados (TPO): Vizcaya
- Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados (AJD): País Vasco, Guipúzcoa
- Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados (AJD): Álava
- Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados (AJD): Vizcaya
- Aspectos Generales de los Procedimientos Tributarios
- Aplicación de los tributos
- Aplicación e interpretación de las normas
- Procedimientos Tributarios y Régimen Sancionador: Normativa
- Estructura de la Agencia Tributaria
- Relación Jurídico-Tributaria
- Obligaciones Formales
- Representación
- Notificaciones y Domicilio Fiscal
- Fases: Procedimiento Administrativo Común
- Plazos de Resolución y efectos de la falta de resolución expresa
La letra pequeña cambia. Te avisamos antes.