
 958 050 207
Material Divulgativo de Sistema Tributario Español
Exenciones en el Impuesto sobre Sociedades
Partiendo de la delimitación realizada por el artículo 9 del Real Decreto Legislativo 4/2004, de 5 de marzo, por el que se aprueba el texto refundido de la Ley del Impuesto sobre Sociedades (LIS), que distingue entidades plenamente exentas del IS (entidades de derecho público) y entidades parcialmente exentas por carecer de ánimo de lucro (si bien puedan tenerlo ocasionalmente). Podemos realizar las siguientes apreciaciones:
Entidades plenamente exentas
Además de la exención, el artículo 140 (140.4.a) de la LIS y el artículo 59 (59.o) del Real Decreto 1777/2004, de 30 de julio, por el que se aprueba el Reglamento del Impuesto sobre Sociedades (RIS) excepciona de retener a dichas entidades.
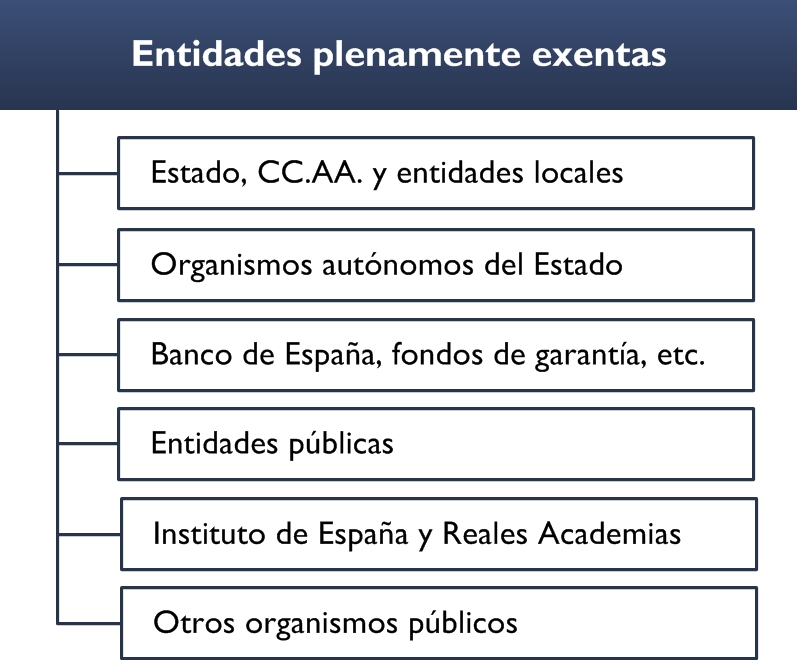
- Estado, CC.AA. y entidades locales.
- Organismos autónomos del Estado y entidades de derecho público de análogo carácter a las CC.AA. y entidades locales.
- Banco de España, Fondos de Garantía de Depósitos e Inversiones.
- Entidades públicas encargadas de la gestión de la Seguridad Social: INSS, INGESA, IMSERSO, SAS, MUFACE, ISFAS, MUGEJU.
- Instituto de España y Reales Academias Oficiales integradas en el mismo y las instituciones de las CC.AA. con lengua oficial propia con fines análogos a la Real Academia Española.
- Restantes organismos públicos mencionados en la disposición adicional 9ª y 10ª de la LOFAGE: (AEAT, CNMV, Ente Público RTVE, APD, Comisión del Mercado de las Telecomunicaciones, Comisión del Sistema Eléctrico Nacional, Consejo de Seguridad Nuclear, Consejo Económico y Social, Instituto Cervantes, universidades, universidades no transferidas a la comunidades autónomas) así como las entidades de derecho público de análogo carácter de las comunidades autónomas y de las entidades locales.
Entidades parcialmente exentas
Estarán parcialmente exentas las entidades o instituciones sin ánimo de lucro a las que sea de aplicación el Título II de la Ley 49/2002, de 23 de diciembre, de régimen fiscal de las entidades sin fines lucrativos y de los incentivos fiscales al mecenazgo (Reglamento aprobado por Real Decreto 1270/2003).
Aplicable a:
- Fundaciones.
- Asociaciones declaradas de utilidad pública.
- ONG´s de desarrollo que sean fundaciones o asociaciones de utilidad pública.
- Delegaciones de fundaciones extranjeras registradas.
- Federaciones deportivas españolas, autonómicas integradas en ellas y COE.
- Federaciones y asociaciones de las entidades anteriores.
- Cruz Roja Española y ONCE.
- Iglesia Católica e iglesias, confesiones y comunidades religiosas que tengan suscritos acuerdos de colaboración con el Estado español.
- IRPF: Hecho imponible
- Rendimientos del trabajo a efectos fiscales
- Rendimientos íntegros del capital inmobiliario
- Rendimientos íntegros del capital mobiliario
- Rendimientos íntegros de actividades económicas
- Estimación Directa y Simplificada de Rendimientos de Actividades Económicas
- Estimación Objetiva de Rendimientos de Actividades Económicas
- Ganancias y pérdidas patrimoniales: delimitación del concepto
- Base imponible Impuesto Sociedades
- Correcciones de Valor: Amortizaciones
- Correciones de valor: Pérdida por deterioro de valor de los elementos patrimoniales
- Provisiones Impuesto Sociedades
- Ingresos computables y gastos deducibles
- Transmisiones Patrimoniales y Operaciones Societarias
- Exención para evitar la doble imposición de dividendos y rentas obtenidas en el extranjero
- Imputación temporal. Inscripción contable de ingresos y gastos
- Operaciones vinculadas: Gastos de servicios
- El valor de mercado como norma de valoración
- Compensación de Bases Negativas de períodos impositivos anteriores
- País Vasco. Impuesto sobre Sucesiones y Donaciones
- Impuesto sobre Sucesiones y Donaciones (ISD), Sucesiones: País Vasco, Álava
- Impuesto sobre Sucesiones y Donaciones (ISD), Donaciones: País Vasco, Álava
- Impuesto sobre Sucesiones y Donaciones (ISD), Sucesiones: País Vasco, Guipúzcoa
- Impuesto sobre Sucesiones y Donaciones (ISD), Donaciones: País Vasco, Guipúzcoa
- Impuesto sobre Sucesiones y Donaciones (ISD), Sucesiones: País Vasco, Vizcaya
- Impuesto sobre Sucesiones y Donaciones (ISD), Donaciones: País Vasco, Vizcaya
- Impuesto sobre Transimisiones Patrimoniales y Actos Jurídicos Documentados (TPO y AJD): País Vasco
- Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados (TPO): Guipúzcoa
- Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados (TPO): Álava
- Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados (TPO): Vizcaya
- Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados (AJD): País Vasco, Guipúzcoa
- Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados (AJD): Álava
- Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados (AJD): Vizcaya
- Aspectos Generales de los Procedimientos Tributarios
- Aplicación de los tributos
- Aplicación e interpretación de las normas
- Procedimientos Tributarios y Régimen Sancionador: Normativa
- Estructura de la Agencia Tributaria
- Relación Jurídico-Tributaria
- Obligaciones Formales
- Representación
- Notificaciones y Domicilio Fiscal
- Fases: Procedimiento Administrativo Común
- Plazos de Resolución y efectos de la falta de resolución expresa