
 958 050 207
Material Divulgativo de Sistema Tributario Español
Introducción al Impuesto sobre Sociedades
El Impuesto sobre Sociedades es un tributo perteneciente al sistema tributario español, de carácter periódico, proporcional, directo y personal que grava la renta de las sociedades y demás entidades jurídicas.
Están sujetas al Impuesto sobre Sociedades toda clase de entidades, cualquiera que sea su forma o denominación, siempre que tengan personalidad jurídica propia, excepto las sociedades civiles, incluyendo algunas entidades carentes de personalidad jurídica a las que se da tal tratamiento.
Para hallar la cuota tributaria del impuesto se parte del resultado contable de la Sociedad y demás entes con personalidad jurídica, o entes carentes de personalidad jurídica propia que reciben tratamiento por parte del Impuesto sobre Sociedades como tales.
Dicho resultado contable se ajustará según los artículos 10 a 24 de la Ley del Impuesto sobre Sociedades y, en el caso de diferencias temporarias referentes a las amortizaciones, los artículos 1 a 5 del Reglamento.
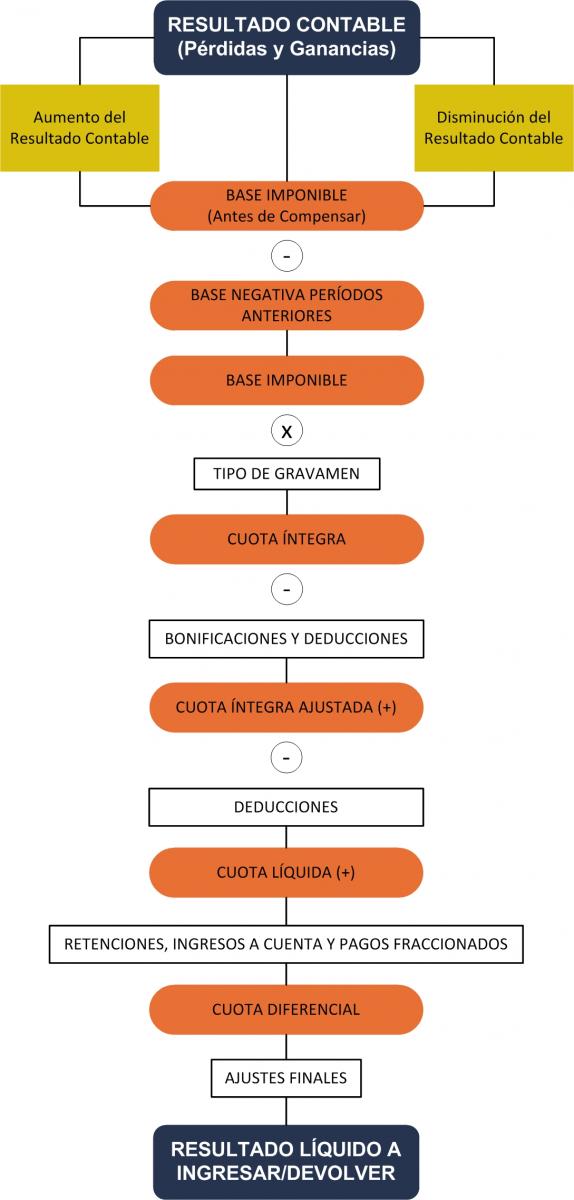
Una vez obtenida la base imponible del impuesto se procederá a compensar con bases negativas de años anteriores para, posteriormente, aplicar el tipo impositivo y comenzar a reducir la cuota íntegra obtenida, en las bonificaciones y deducciones previstas por la ley para finalizar detrayendo las retenciones, ingresos a cuenta y pagos fraccionados.
A continuación se muestra un esquema introductorio de la liquidación del impuesto.
- IRPF: Hecho imponible
- Rendimientos del trabajo a efectos fiscales
- Rendimientos íntegros del capital inmobiliario
- Rendimientos íntegros del capital mobiliario
- Rendimientos íntegros de actividades económicas
- Estimación Directa y Simplificada de Rendimientos de Actividades Económicas
- Estimación Objetiva de Rendimientos de Actividades Económicas
- Ganancias y pérdidas patrimoniales: delimitación del concepto
- Base imponible Impuesto Sociedades
- Correcciones de Valor: Amortizaciones
- Correciones de valor: Pérdida por deterioro de valor de los elementos patrimoniales
- Provisiones Impuesto Sociedades
- Ingresos computables y gastos deducibles
- Transmisiones Patrimoniales y Operaciones Societarias
- Exención para evitar la doble imposición de dividendos y rentas obtenidas en el extranjero
- Imputación temporal. Inscripción contable de ingresos y gastos
- Operaciones vinculadas: Gastos de servicios
- El valor de mercado como norma de valoración
- Compensación de Bases Negativas de períodos impositivos anteriores
- País Vasco. Impuesto sobre Sucesiones y Donaciones
- Impuesto sobre Sucesiones y Donaciones (ISD), Sucesiones: País Vasco, Álava
- Impuesto sobre Sucesiones y Donaciones (ISD), Donaciones: País Vasco, Álava
- Impuesto sobre Sucesiones y Donaciones (ISD), Sucesiones: País Vasco, Guipúzcoa
- Impuesto sobre Sucesiones y Donaciones (ISD), Donaciones: País Vasco, Guipúzcoa
- Impuesto sobre Sucesiones y Donaciones (ISD), Sucesiones: País Vasco, Vizcaya
- Impuesto sobre Sucesiones y Donaciones (ISD), Donaciones: País Vasco, Vizcaya
- Impuesto sobre Transimisiones Patrimoniales y Actos Jurídicos Documentados (TPO y AJD): País Vasco
- Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados (TPO): Guipúzcoa
- Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados (TPO): Álava
- Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados (TPO): Vizcaya
- Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados (AJD): País Vasco, Guipúzcoa
- Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados (AJD): Álava
- Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados (AJD): Vizcaya
- Aspectos Generales de los Procedimientos Tributarios
- Aplicación de los tributos
- Aplicación e interpretación de las normas
- Procedimientos Tributarios y Régimen Sancionador: Normativa
- Estructura de la Agencia Tributaria
- Relación Jurídico-Tributaria
- Obligaciones Formales
- Representación
- Notificaciones y Domicilio Fiscal
- Fases: Procedimiento Administrativo Común
- Plazos de Resolución y efectos de la falta de resolución expresa