 958 050 207
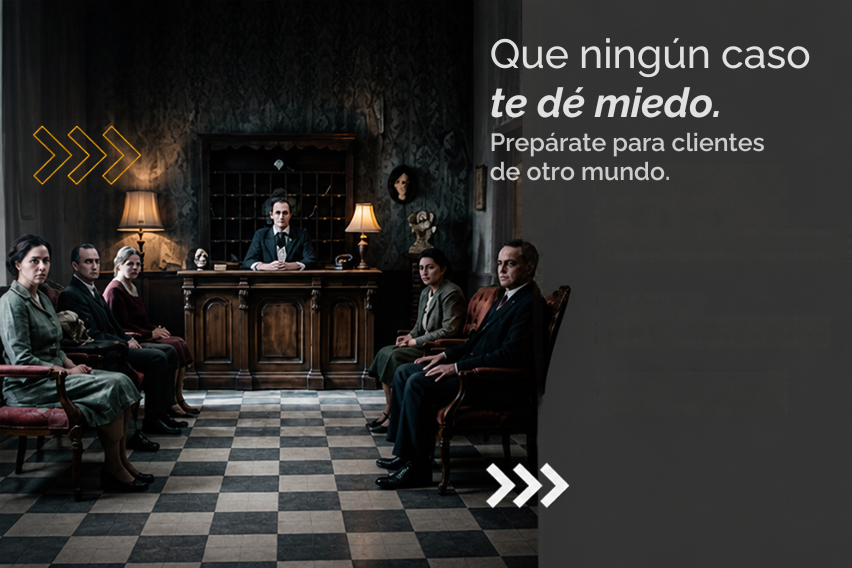

Imagina que una mañana llega un cliente nuevo a tu asesoría. Trae una consulta bastante habitual: quiere saber si puede deducirse una compra que ha hecho para su negocio.
Hasta ahí, todo normal.
Lo extraño es que ha llegado en escoba. Y que tu siguiente cita es con un vampiro que quiere aclarar cómo tributan las donaciones que recibe.
Este Halloween hemos decidido ponernos en la piel de quienes trabajan en una asesoría. Porque si hay algo que puede sorprenderte más que un cliente de otro mundo, es la consulta que trae bajo el brazo.
Que ningún caso te dé miedo. Estos seis monstruos tienen dudas fiscales, contables, laborales y sucesorias que cualquier profesional podría encontrarse en su despacho. Vamos a ver cómo se resolverían en el mundo real.
1. La bruja: ¿una escoba nueva es un gasto deducible?
La bruja acaba de renovar su escoba. La utiliza para desplazarse entre clientes, transportar mercancías y atender encargos relacionados con su negocio.
Pero tiene una duda: ¿gasto deducible o capricho personal?
En una actividad económica, para determinar si una compra puede deducirse, hay que comprobar su vinculación con el negocio, su justificación documental y el tratamiento contable y fiscal que corresponda.
Por ejemplo, si un autónomo compra un vehículo o un equipo informático, no basta con afirmar que lo necesita para trabajar. Debe poder acreditar su utilización profesional y cumplir las condiciones exigidas por la normativa.
Además, conviene distinguir entre la deducibilidad del gasto en el IRPF y la del IVA soportado, porque sus requisitos no son idénticos.
El consejo del asesor: comprueba la afectación a la actividad y distingue entre gasto corriente, inversión amortizable y consumo personal antes de registrar la operación.
Formación relacionada: Curso en Contabilidad Financiera
Profundiza en el registro de operaciones y el tratamiento contable de compras, gastos e inversiones empresariales.
2. El licántropo: su disponibilidad cambia cada luna llena
El licántropo trabaja habitualmente en horario diurno. Sin embargo, cuando se acerca la luna llena necesita reorganizar su jornada y modificar sus turnos.
Su empresa está dispuesta a estudiar la situación, pero quiere saber cómo dejar los cambios correctamente documentados.
¿Puede una empresa modificar los horarios de trabajo?
El Estatuto de los Trabajadores regula aspectos como la jornada, la distribución del tiempo de trabajo, los descansos y las modificaciones sustanciales de las condiciones laborales.
No todos los cambios de horario tienen el mismo tratamiento jurídico. Hay que comprobar lo establecido en el contrato, el convenio colectivo y los acuerdos aplicables, además de la naturaleza y el alcance de la modificación.
En determinados supuestos, una modificación del horario o de la distribución del tiempo de trabajo puede constituir una modificación sustancial de las condiciones laborales y requerir el procedimiento previsto legalmente.
Asimismo, el empresario debe garantizar el registro diario de jornada en los términos establecidos por la normativa.
El consejo del asesor: antes de cambiar una jornada, comprueba los límites legales, las reglas del convenio y la necesidad de documentar el acuerdo o seguir el procedimiento correspondiente.
Formación relacionada: Máster en Asesoría Fiscal y Contable
Una formación orientada a la gestión fiscal y contable de empresas, complementaria a los conocimientos laborales necesarios para abordar consultas sobre jornadas y condiciones de trabajo.
3. Frankenstein: ocho proveedores y una criatura. ¿Qué pasa con el IVA?
Frankenstein acaba de terminar su último proyecto y tiene la mesa llena de facturas.
Ha comprado componentes a ocho proveedores diferentes. Cada uno ha emitido su correspondiente factura y ahora necesita ordenar las operaciones.
¿Puede deducirse todo el IVA que ha soportado?
La Ley 37/1992 del Impuesto sobre el Valor Añadido establece los requisitos para ejercer el derecho a deducir las cuotas soportadas.
Entre otros aspectos, es necesario comprobar que las adquisiciones se destinan a operaciones que generan derecho a deducción, que el empresario o profesional reúne las condiciones exigidas y que dispone de la documentación justificativa adecuada.
También hay que tener en cuenta las posibles limitaciones y exclusiones del derecho a deducir.
Por ejemplo, si una empresa adquiere materiales para desarrollar una actividad sujeta y no exenta de IVA, podrá estudiar la deducción de las cuotas soportadas conforme a la normativa.
La existencia de ocho proveedores no cambia por sí misma las reglas de deducción. Eso sí, aumenta el número de facturas que hay que revisar y registrar correctamente.
El consejo del asesor: comprueba cada factura, el destino de los bienes adquiridos y el cumplimiento de los requisitos legales antes de incluir las cuotas en la autoliquidación.
Formación relacionada: Curso de Administración Fiscal (IRPF, IVA e Impuesto sobre Sociedades)
Conoce el funcionamiento de los principales impuestos empresariales y aprende a gestionar sus obligaciones tributarias.
¿Qué tienen en común estos clientes?
Sus consultas parecen extraordinarias, pero los problemas que plantean forman parte de la actividad habitual de asesorías, gestorías y despachos profesionales.
Que ningún caso te dé miedo
Puede que nunca llegue un vampiro a tu despacho preguntando por una donación, pero sí un cliente que acaba de recibir una cantidad importante de dinero de un familiar.
Quizá Frankenstein no necesite realmente tu ayuda, pero una empresa que acumula facturas de varios proveedores sí puede necesitar asesoramiento para liquidar correctamente el IVA.
Las consultas cambian. La normativa también. Y mantenerse al día es parte fundamental de la profesión.
Prepárate para clientes de otro mundo
En INEAF encontrarás formación especializada en fiscalidad, contabilidad, derecho laboral y mercantil para ampliar tus conocimientos y afrontar nuevas consultas profesionales.
Este Halloween, deja los sustos para los monstruos. Las consultas profesionales, mejor resolverlas con formación.


Deja un comentario