 958 050 207

Octubre suele traer una pregunta a los departamentos contables y a las asesorías: ¿qué sociedades tienen que presentar el modelo 202 y cuánto deben ingresar? La respuesta no depende únicamente de si la empresa ha obtenido beneficios. Primero hay que saber qué modalidad de cálculo aplica y, después, comprobar los datos que exige esa modalidad.
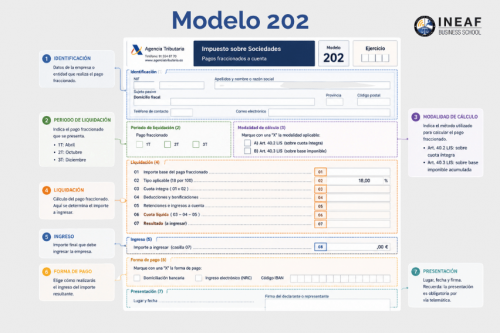
El modelo 202 se utiliza para realizar pagos fraccionados a cuenta del Impuesto sobre Sociedades. En 2026 se presenta en abril, octubre y diciembre. Para el segundo pago fraccionado, el calendario de la Agencia Tributaria señala como fecha límite el 20 de octubre de 2026.
Respuesta rápida: si tu sociedad debe efectuar un pago fraccionado, presentará el modelo 202. Si no resulta importe a ingresar, la obligación de presentarlo dependerá, entre otros factores, de su importe neto de la cifra de negocios. Las entidades que superaron los 6 millones de euros en los 12 meses anteriores al inicio del período impositivo deben presentarlo incluso cuando no haya ingreso.
¿Qué es el modelo 202?
El modelo 202 permite adelantar una parte del Impuesto sobre Sociedades antes de presentar la declaración anual. Es un pago a cuenta: cuando llegue el momento de liquidar el impuesto, los pagos fraccionados realizados se tendrán en cuenta para determinar el resultado final.
Conviene distinguirlo del modelo 200. El 202 corresponde a los pagos fraccionados que puedan proceder durante el ejercicio; el 200 es la declaración anual del Impuesto sobre Sociedades. Para los grupos que tributan en régimen de consolidación fiscal, el modelo de pago fraccionado es el 222.
¿Quién está obligado a presentar el modelo 202?
Con carácter general, el modelo 202 afecta a contribuyentes del Impuesto sobre Sociedades y a determinados contribuyentes del Impuesto sobre la Renta de no Residentes, como los establecimientos permanentes. Pero estar sujeto al impuesto no significa que todas las entidades tengan que enviar un modelo 202 en cada plazo.
La comprobación práctica puede hacerse en este orden:
- Identifica la modalidad aplicable. La general calcula el pago a partir de una declaración anterior del Impuesto sobre Sociedades. La otra toma como referencia la base imponible acumulada del ejercicio en curso.
- Calcula si corresponde ingresar. Si hay importe a pagar, debe presentarse el modelo.
- Si no hay ingreso, revisa la cifra de negocios. Cuando el importe neto de la cifra de negocios superó los 6 millones de euros en los 12 meses anteriores al inicio del período impositivo, la presentación sigue siendo obligatoria.
| Situación | ¿Presenta el modelo 202? |
|---|---|
| Del cálculo resulta un importe a ingresar | Sí. |
| No hay ingreso y la cifra de negocios superó los 6 millones de euros en el período de referencia | Sí. Se presenta una declaración sin ingreso. |
| No hay ingreso y la cifra de negocios no superó ese umbral | Con carácter general, no es obligatoria la presentación del modelo 202. |
El dato que determina la modalidad obligatoria es el importe neto de la cifra de negocios, no un “volumen de operaciones de 6.010.121,04 €”. La AEAT fija el umbral en más de 6 millones de euros durante los 12 meses anteriores al inicio del período impositivo.
Hay entidades expresamente excluidas de la obligación de efectuar estos pagos, así como regímenes especiales que requieren una revisión propia. Si tu sociedad está en uno de esos supuestos, conviene comprobarlo antes de aplicar la tabla general.
¿Cuándo se presenta el modelo 202 en 2026?
Hay tres períodos de presentación al año. Para una sociedad cuyo ejercicio coincide con el año natural, las referencias son estas:
| Pago fraccionado | Plazo de 2026 | Si se aplica el artículo 40.3, período acumulado |
|---|---|---|
| Primero | Hasta el 20 de abril | Enero a marzo |
| Segundo | Hasta el 20 de octubre | Enero a septiembre |
| Tercero | Hasta el 21 de diciembre | Enero a noviembre |
En diciembre de 2026, el día 20 cae en domingo; por eso el vencimiento se traslada al 21 de diciembre. Si vas a domiciliar el pago, comprueba aparte el plazo habilitado para esa forma de ingreso.
La presentación se realiza por vía electrónica en la sede de la Agencia Tributaria. En el formulario, el pago de octubre se identifica con el período 2/P.
¿Cómo se calcula el modelo 202?
La primera decisión es saber qué modalidad aplica la entidad. Un mismo modelo recoge dos formas de cálculo bastante distintas. Utilizar el porcentaje de una con los datos de la otra es una fuente frecuente de errores.
| Modalidad | Dato de partida | Cuándo se aplica |
|---|---|---|
| Artículo 40.2 | Cuota de una declaración anterior, con las minoraciones previstas legalmente | Modalidad general, salvo que proceda o se haya elegido la del artículo 40.3 |
| Artículo 40.3 | Base imponible acumulada del ejercicio en curso | Obligatoria si se superaron los 6 millones de euros de cifra de negocios en el período de referencia; también puede elegirse en los términos legales |
Modalidad del artículo 40.2: partir de una declaración anterior
Se toma la cuota íntegra del último período impositivo cuyo plazo reglamentario de declaración estuviera vencido el día 1 del mes en que se presenta el pago fraccionado. De ella se restan las deducciones, bonificaciones, retenciones e ingresos a cuenta que correspondan a ese período. Al resultado se le aplica el 18 %.
Para el pago de octubre de 2026, una sociedad cuyo ejercicio terminó el 31 de diciembre de 2025 tomará, normalmente, los datos de su declaración anual de 2025, ya que su plazo de presentación habrá vencido antes del 1 de octubre. Lo determinante es el vencimiento del plazo reglamentario, no simplemente cuál fue el último modelo 200 que se envió.
Si el período impositivo utilizado como referencia duró menos de un año, hay una regla específica para completar el período de cálculo. En ese caso no conviene trasladar directamente las cifras de una declaración abreviada sin revisar las instrucciones de la AEAT.
Modalidad del artículo 40.3: partir del ejercicio en curso
En esta modalidad se calcula la base imponible acumulada conforme a las reglas del Impuesto sobre Sociedades. Para una sociedad cuyo ejercicio coincide con el año natural, el pago de octubre toma los nueve primeros meses de 2026. No basta con coger el beneficio que muestra la contabilidad a 30 de septiembre: pueden existir ajustes fiscales, compensaciones u otros elementos que modifiquen la base.
Sobre esa base se aplica el porcentaje que corresponda según el tipo de gravamen de la entidad y su cifra de negocios. Por ejemplo, para una sociedad que tributa al tipo general del 25 % y no alcanza los 10 millones de euros de cifra de negocios en el período de referencia, el porcentaje del pago fraccionado es el 17 %. De la cuota calculada se descuentan las bonificaciones, retenciones, ingresos a cuenta y pagos fraccionados anteriores que procedan. El tipo aplicable debe comprobarse en cada caso, ya que el 17 % no sirve para todas las sociedades. La AEAT explica los porcentajes y el cálculo de esta modalidad.
Las entidades con una cifra de negocios de al menos 10 millones de euros en los 12 meses anteriores al inicio del período impositivo deben revisar, además, las reglas específicas del pago fraccionado mínimo y de comunicación de datos adicionales. El mínimo general del 23 % sobre el resultado contable positivo tiene ajustes y excepciones legales: no debe aplicarse como una fórmula universal a cualquier empresa.
Dos ejemplos para entender el pago de octubre
Ejemplo 1: sociedad que aplica el artículo 40.2
Una sociedad con ejercicio coincidente con el año natural revisa la declaración del Impuesto sobre Sociedades que corresponde tomar como referencia para octubre de 2026. Sus datos son:
- Cuota íntegra: 18.000 €.
- Deducciones y bonificaciones aplicables: 2.000 €.
- Retenciones e ingresos a cuenta: 1.000 €.
Base del pago: 18.000 € – 2.000 € – 1.000 € = 15.000 €
Pago fraccionado: 15.000 € × 18 % = 2.700 €
Fíjate en un detalle: aquí no se calcula el 18 % sobre las ventas de enero a septiembre de 2026. Se parte de la cuota de la declaración anual que exige el artículo 40.2.
Ejemplo 2: sociedad que aplica el artículo 40.3
Otra sociedad tiene un ejercicio coincidente con el año natural, tributa al tipo general del 25 % y debe aplicar la modalidad del artículo 40.3. Su base imponible acumulada de enero a septiembre de 2026, determinada conforme a la normativa del impuesto, es de 100.000 €. Para simplificar el ejemplo, tiene 2.000 € de retenciones e ingresos a cuenta computables y ya ingresó 4.000 € en el pago fraccionado de abril. No hay otras minoraciones.
Cuota calculada: 100.000 € × 17 % = 17.000 €
Pago de octubre: 17.000 € – 2.000 € – 4.000 € = 11.000 €
El pago anterior se descuenta porque octubre parte de una cifra acumulada desde el comienzo del ejercicio. El ejemplo solo ilustra la mecánica general: el tipo de gravamen, los ajustes de la base y las minoraciones deben revisarse con los datos reales de la entidad.
¿Hay que presentar el modelo 202 si sale cero o no hay importe a ingresar?
Depende de la cifra de negocios de la entidad. Esta es una cuestión distinta de la modalidad elegida para calcular el pago.
- Si el importe neto de la cifra de negocios superó los 6 millones de euros en los 12 meses anteriores al inicio del período impositivo, la presentación del modelo 202 es obligatoria aunque no resulte cantidad a ingresar.
- Para el resto de entidades, cuando no deba efectuarse ingreso conforme a las reglas del pago fraccionado, con carácter general no es obligatoria la presentación.
Por tanto, una sociedad que haya optado por el artículo 40.3 y no supere ese umbral no queda obligada a presentar una declaración sin ingreso únicamente por haber elegido esa modalidad. Las instrucciones del modelo 202 distinguen expresamente ambos supuestos.
Una precisión útil: una declaración del modelo 202 “negativa” significa que no hay ingreso en ese período. No es una solicitud de devolución. El ajuste de los pagos efectuados durante el año se produce al presentar la declaración anual del impuesto.
¿Qué ocurre si una sociedad se ha constituido recientemente?
En una sociedad nueva puede no existir todavía una declaración anual anterior cuyo plazo haya vencido y de la que obtener la base de la modalidad del artículo 40.2. Antes de presentar un modelo 202 “por si acaso”, hay que comprobar la fecha de inicio de su período impositivo, la modalidad que le corresponde y si de ella resulta un ingreso.
El resultado puede ser distinto si se ha optado válidamente por el artículo 40.3, porque esa modalidad mira la base imponible generada en el ejercicio en curso. La fecha de constitución, por sí sola, no resuelve la obligación.
¿Qué pasa si el modelo 202 se presenta fuera de plazo?
La consecuencia depende, ante todo, de si existía una cantidad a ingresar y de si la presentación se realiza antes de recibir un requerimiento de la Agencia Tributaria. Una autoliquidación con ingreso presentada tarde sin requerimiento puede dar lugar a un recargo por declaración extemporánea. Si interviene un requerimiento previo o se deja impagada una deuda, el tratamiento es diferente.
No conviene mezclar en una misma cifra recargos, intereses y sanciones: no se aplican todos automáticamente por el mero hecho de presentar tarde. Si detectas el error, comprueba el período afectado y regulariza la situación según corresponda.
Errores frecuentes antes de enviar el modelo 202
| Error | Qué revisar |
|---|---|
| Tomar la última declaración presentada sin comprobar su plazo | En el artículo 40.2 cuenta el último período cuyo plazo reglamentario de declaración estaba vencido el día 1 del mes correspondiente. |
| Confundir cifra de negocios con volumen de operaciones | Para determinar la obligación de aplicar el artículo 40.3, revisa el importe neto de la cifra de negocios de los 12 meses pertinentes. |
| Usar el beneficio contable como base fiscal sin ajustes | En el artículo 40.3 debe determinarse la base imponible acumulada conforme a la normativa del impuesto. |
| Olvidar el pago de abril en el cálculo de octubre | En la modalidad del artículo 40.3 se descuentan los pagos fraccionados anteriores del mismo período impositivo cuando proceda. |
| Suponer que “sin ingreso” siempre significa “sin presentación” | Las entidades que superan el umbral de 6 millones de euros deben presentar el modelo aunque no haya importe a pagar. |
Para ampliar el contexto de este impuesto, puedes consultar el material divulgativo de INEAF sobre los modelos de presentación del Impuesto sobre Sociedades.
Preguntas frecuentes sobre el modelo 202
Formación para trabajar con el Impuesto sobre Sociedades
Calcular un pago fraccionado exige entender de dónde sale cada cifra y qué regla aplica a la entidad. Si trabajas en una asesoría o en un departamento contable, estas formaciones de INEAF abordan el impuesto dentro de la gestión fiscal de empresas:
Para profundizar en IRPF, IVA y Sociedades
Curso de Administración Fiscal (IRPF, IVA e Impuesto sobre Sociedades)
Para abordar la asesoría de empresas de forma integral
Para trabajar la relación entre contabilidad y fiscalidad


Deja un comentario